AI税理士の経営管理教室 第1回 利益は出ているのに、なぜ現金預金が増えない?
更新日:5 日前
はじめに
「今期は500万円くらい利益が出ています」
そう聞いたら、
「じゃあ、会社のお金も500万円くらい増えているんだろう」
と思いませんか?
でも、実際に通帳を見てみると……
あれ? 全然増えていない。
「500万円の利益はどこへ行ったの?」
こうなることがあります。
ここで、
「決算書の利益なんて、あてにならないんじゃないか」
「こんなにお金が残らないなら、もっと節税した方がいいのでは?」
と考え始める方もいます。
でも、まず知っておいてほしいことがあります。
利益が出ても、現金預金が同じ金額だけ増えるわけではありません。
これは珍しいことではありません。
今回の授業では、経営管理を考えるうえで最初に知っておきたい、
利益と現金の違い
を整理していきます。

「利益500万円=現金500万円増」ではない
まず、今日いちばん大事なところからいきましょう。
利益と現金は、別のルールで動いています。
利益は、
この期間に、事業としてどれだけ儲かったのか
を見る数字です。
一方、現金預金は、
今、会社に使えるお金がいくらあるのか
を見る数字です。
似ているようですが、同じではありません。
たとえば、
「お金が入ってきた」
からといって、それが必ず売上とは限りません。
逆に、
「お金が出ていった」
からといって、それが全部経費になるわけでもありません。
さらに、
「お金はまだ動いていない」
のに、利益だけ先に動くこともあります。
ここが、利益と現金がズレる理由です。

現金が増えた。だから儲かった。……とは限らない。
分かりやすいのが、銀行からの借入です。
銀行から1,000万円借りる。
通帳には1,000万円が入る。
現金預金は増えた。
でも、
利益は1円も増えません。
当然ですよね。
借りた1,000万円は、儲けたお金ではありません。
あとで返すお金です。
売掛金の回収も同じです。
100万円入金されたからといって、その日に100万円の利益が増えるわけではありません。
売上自体は、すでに以前の時点で計上されていることがあります。
つまり、
現金が入ることと、利益が増えることは別。
まず、ここを押さえましょう。
現金が減った。だから経費になった。……これも違う。
反対もあります。
借入金の返済を考えてみましょう。
毎月30万円返済していて、その内訳が、
元金27万円
利息3万円
だったとします。
通帳からは30万円出ていく。
でも、通常、費用になるのは利息の3万円です。
元金27万円の返済は経費ではありません。
つまり、
現金は30万円減った。でも利益を減らすのは3万円だけ。
こうなります。
ここが分かっていないと、
「銀行にこんなに返しているのに、どうしてこんなに利益が出るんですか?」
となります。
実際、とてもよく出る疑問です。
借入金の返済については、後の授業でじっくり取り上げます。
現金が動いていないのに、利益だけ動くこともある
さらにあります。
たとえば、100万円の仕事が終わって請求書を出した。
入金は翌月。
この場合、売上は今月に計上されても、通帳にはまだ1円も入っていません。
つまり、
利益は増えた。でも現金はまだ増えていない。
という状態です。
逆に、減価償却費のように、
現金は今月出ていない。でも費用は計上される。
というものもあります。
ここまで見ると、少しずつ分かってきますよね。
通帳の増減と、損益計算書の利益は、そもそも同じ動きをしていません。
経営者は、この表の「全部」を見る必要がある!?
ここで、先ほどのマトリックスに戻ってみてください。
感覚的に分かりやすいのは、
お金が入った=売上 お金が出た=経費
という世界です。
この部分だけなら、とても理解しやすいですよね。
でも、会社経営では、そうならないのです・・・。
現金が入ったのに利益には影響しない
現金が出たのに費用にはならない
現金は動いていないのに利益だけ動く
こういう取引が普通にあります。
だから経営者は、表の真ん中だけではなく、 外側まで含めて全部を見る必要があります。
利益だけ見ても足りない。
通帳だけ見ても足りない。
利益と現金、その両方を見て、なぜズレたのかまで確認する。
ここまで見て、初めて会社のお金の動きが見えてきます。
「現金が増えていない=ダメ」ではありません
ここも、とても大事です。
通帳残高が増えると、安心しますよね。
反対に、増えていないと、
「今年は全然お金が残らなかったな……」
と感じることがあります。
でも、現金が増えていないからといって、それだけで会社の状態が悪いとは限りません。
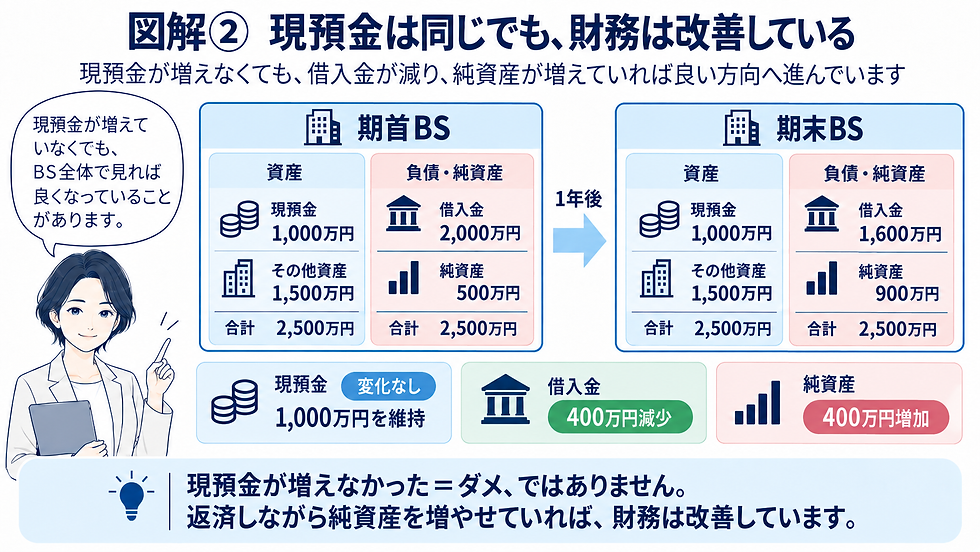
たとえば、
現預金は、
1,000万円 → 1,000万円
で変わっていない。
一方で借入金は、
2,000万円 → 1,600万円
に減っている。
さらに純資産は、
500万円 → 900万円
に増えている。
現金だけ見れば、
「1円も増えていない」
ということになります。
でも実際には、
借入金を400万円返しながら、必要な現金を維持し、純資産まで増やしている。
これなら、
「現金が増えなかったから失敗」
とは言えないですよね。
むしろ、会社の財務内容は良い方向へ進んでいる。
通帳残高は淡々と見るくらいがちょうどいい
現金預金は重要な指標ですが、増えた・減っただけで過剰に反応する必要はありません。
今後の支払いに足りるのか。
何かあったときに耐えられるのか。
それを判断するために確認する。
現金預金は、感情ではなく冷静な視点で見ることが必要です。
現金が増えない理由を把握していることが大切
ここは、今回のかなり大事なポイントです。
大切なのは、
なぜ増えなかったのかを経営者自身が分かっていること。
たとえば、
借入金を予定どおり返済した
必要な設備投資をした
売上増加によって売掛金が増えた
このようにその理由がわかっていれば、次にどうするかを考えることができます。
今日の授業のポイント!

① 利益と現金は別モノ
利益500万円だから、現金も500万円増える。
そうとは限りません。
② 現金が増えない=悪い、ではない
借入金を返しながら必要な現金を維持し、 純資産が増えているなら、会社は良い方向へ進んでいることがあります。
③ 大事なのは「なぜ、その現金残高になったのか」
利益と現金のズレには理由があります。
まずは、その理由を分からないままにしないことが大切です。
次回は、BSを見ていきます
利益と現金が違うことが分かったところで、
次に見てほしいのが、貸借対照表、いわゆるBSです。
BSというと、
「資産と負債が並んでいる難しい表」
という印象があるかもしれません。
でも、経営者にとって大切なのは、勘定科目を覚えることではありません。
今の会社が、どんな状態になっているのか。
次回は、BSをそんな視点から見ていきましょう。

コメント