AI税理士の経営管理教室 番外編2小さな会社は、どんなBSを目指せばいい?
本編の講座では、
利益と現金は違う。
BSを見ると会社の現状が分かる。
資金繰り表を使えば、
未来のお金も見えてくる。
そして、
BSは出来上がったものを見るだけではなく、
これからどんな形にしていくかを考えるもの。
そのような、お話しをしてきました。
では、
具体的に、
どんなBSを目指せばいいのでしょうか。
すべての会社に共通する正解はありませんが、
一つの目安になると思いますので、
今日はそのお話をしていきたいと思います。
年商1億円以下くらいの、
比較的シンプルな小規模会社をイメージして、
まず何を目標にすればよいのか
を考えてみます。

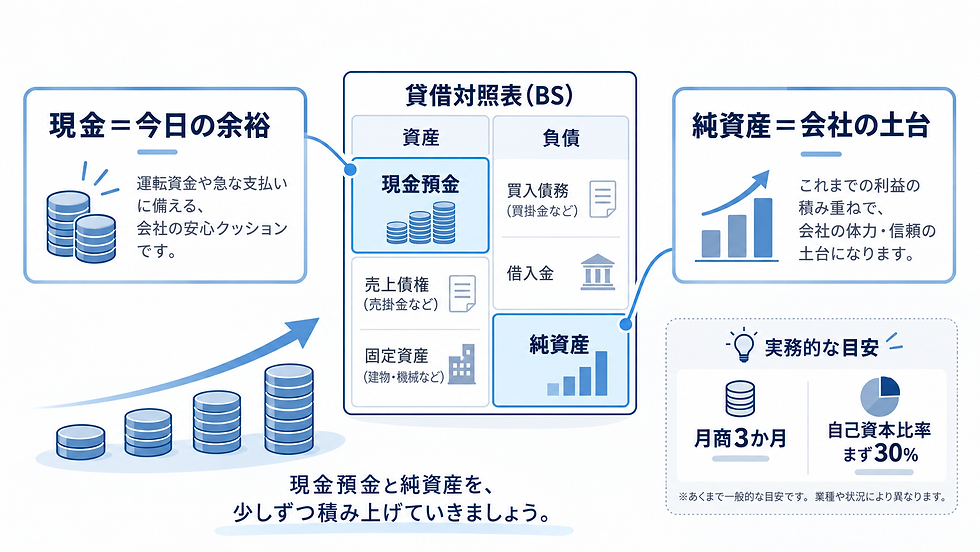
① BSの「左上」と「右下」だけ見て
貸借対照表を開いたら、
まず左上を見ます。
そこには、現金・預金があります。
次に、右下を見ます。
そこには、純資産があります。
BSの左上にある現金預金と、右下にある純資産を、少しずつ太らせていく。
まずは、これを意識されるといいと思います。
この二つの様子、変化を意識して見るということですね。
現金預金がたくさんあって、
純資産が十分に積みあがっていれば、
経営する上での選択肢が広がります。
本編をご覧になった方でしたら、そのからくりはお判りいただけると思います。
②現金預金の目標値は!
具体的に、どの程度大きくするのか?太らせるのか?
現金預金についていえば、
月商の3か月分。
まずは、2か月分を目指して、3か月分くらいたまるまで頑張る。
なぜ月商の3か月分の預金を用意するの??
簡単な質問です。
売上1億円の会社を想像した場合に、いくら利益が残るでしょう??
500~1,000万円の利益が残っていたら、いい感じではないでしょうか。
現実的な数字ですよね。
いい感じの着地だと思っても、
売上の9割は経費(支払)に消えているということになります。
稼いだ売上のほぼ全ては右から左へ消えているというのが現実です。
月商500万円会社は、毎月500万円の支払いがあるということになります。
月商1000万円なら、1000万円の支払い。
賞与の支払月など月商以上の支払いが発生する月も1年間で何度かあるはずです。
このように整理すると、必要な手元現金が見えてきますよね。
ギリギリで考えても、月商の1か月分の現金は用意しないといけない。
賞与月や臨時の支出に備えるなら、2~3か月分の現金は持っていたいところです。
最初から現金預金が用意できればよいのですが、
難しい場合は銀行借入で用意します。
銀行借入で、手元流動性を高め、日々の経営が安定するようにします。
本編でお伝えした通り、会社が利益を出していけば、借入金は純資産に入れ替わります。
そのようにして、数年後には手元資金が自前の資金となっていればOKですよね。
③純資産の目標は?
純資産は、自己資本比率で考えるのがいいです。
負債9,000万円、純資産1,000万円なら自己資本比率は10%
負債7,000万円、純資産3,000万円なら自己資本比率は30%
負債5,000万円、純資産5,000万円なら自己資本比率は50%
御覧の通り、資産規模が1億円で、純資産が1,000万円だと、感覚的にも心もとないですよね。コロナのようなアクシデントがあれば、すぐに債務超過となってしまいます。
まずは、30%を目指し、少しずつ純資産の比率が高まるのを目指しましょう。


コメント